Mājokļa uzlabojumi 2026. gadā vairs nav tikai par skaistāk, tie bieži ir par gudrāku telpas funkciju, energoefektivitāti un labsajūtu ikdienā. Taču tieši finansēšanas izvēle var noteikt, vai remonts kļūst par mierīgu, kontrolētu procesu vai par ilgstošu spriedzi.
Šis raksts palīdzēs izvēlēties piemērotāko finansēšanas veidu mājokļa labiekārtošanai, saglabājot drošību un ilgtermiņa stabilitāti. Tas noderēs ikvienam, kurš plāno interjera uzlabojumus no apgaismojuma un mēbelēm līdz lielākiem darbiem un vēlas lēmumu pieņemt tikpat pārdomāti kā dizaina izvēles.
Kāpēc finansēšana ir būtiska
Interjera projektos bieži atkārtojas līdzīgs scenārijs, sākam ar vienu skaidru mērķi, piemēram, sakārtot virtuves zonu, bet procesā atklājas papildu vajadzības, nepieciešams cits apgaismojums, labāka elektroinstalācija, pielāgotas mēbeles. Ja finansējums nav ieplānots, dizains sāk pielāgoties budžeta stresam, nevis reālajām vajadzībām.
2026. gadā izvēles ir plašākas, nomaksa, maksājumu sadalīšana, dažādi kredītu veidi un elastīgāki atmaksas grafiki. Lai orientētos, ir vērts saprast, kā strādā jaunākie ātrie kredīti un kādi drošības filtri jāpielieto, lai tie nekļūtu par dārgu impulsu, bet par kontrolētu instrumentu.
Profesionāls padoms, ko dizaineri bieži atkārto arī finanšu plānošanā, ir vienkāršs, vispirms struktūra, tad dekors. Vispirms skaidri definējiet, ko uzlabojat, funkciju, ergonomiku, gaismu, un tikai pēc tam izvēlieties finansēšanas veidu, kas ļauj to īstenot bez sasteigtiem kompromisiem un ar pietiekamu rezervi neparedzētajam.
Kā izvēlēties drošu risinājumu
Izvēle kļūst vienkāršāka, ja mājokļa uzlabojumus uztverat kā projektu ar posmiem, nevis vienu lielu pirkumu. Sāciet ar skaidru iemeslu, funkcija, komforts vai īpašuma vērtības pieaugums, un tikai tad salīdziniet finansēšanas mehāniku, kopējās izmaksas, termiņu, elastību un iespējamos riskus.
Definējiet uzlabojumu apjomu
Drošākā finansēšanas izvēle sākas ar precīzu tāmi un prioritātēm. Sadaliet plānoto uzlabojumu trīs daļās, obligāti darbi, vēlami uzlabojumi un elementi, ko īstenot, ja budžets to atļauj.
Šāda struktūra pasargā no situācijas, kad finansējums tiek izlietots vizuāliem akcentiem, bet funkcionāli darbi tiek atlikti. Rezultātā interjers var izskatīties pabeigts, bet ikdienas lietojumā saglabājas traucējošas problēmas, kas vēlāk izmaksā dārgāk, līdzīgi kā diskusijās par dāvanas ar vērtību bieži uzsver prioritāšu nozīmi pār mirkļa iespaidu.
Salīdziniet finansēšanas veidus
Dažādiem mērķiem piemēroti atšķirīgi finanšu instrumenti. Nelieliem, skaidri izmērāmiem pirkumiem, piemēram, krēsliem, plauktu sistēmām vai gaismekļiem, loģiska var būt nomaksa vai maksājumu sadalīšana, ja nosacījumi ir saprotami un kopējā cena saglabājas pieņemama.
Savukārt lielākiem darbiem, kuros iespējamas izmaiņas procesā, svarīgāka kļūst elastība, iespēja veikt pirmstermiņa atmaksu, pārskatāms grafiks un skaidri definētas izmaksas. Neatkarīgi no izvēles salīdziniet ne tikai ikmēneša maksājumu, bet arī kopējās izmaksas visā termiņā un līguma noteikumus.
Plānojiet riskus un rezervi
Drošības sajūtu projektā rada rezerve, laika, finanšu un emocionālā. Finansiāli tas nozīmē neatstāt sevi bez drošības spilvena neparedzētām situācijām, jo remontos tās biežāk ir norma, nevis izņēmums.
Latvijas kontekstā jāņem vērā, ka daļai mājsaimniecību finanšu drošības spilvens nav stabils un uzkrājumi nereti tiek turēti ar zemu atdevi. Par uzkrāšanas paradumiem un nevienlīdzību atgādina arī dati par uzkrājumiem Latvijā, tāpēc pirms saistību uzņemšanās nosakiet robežu, cik lielu mēneša maksājumu varat segt arī klusākā periodā.
Izvēlieties sabalansētu tempu
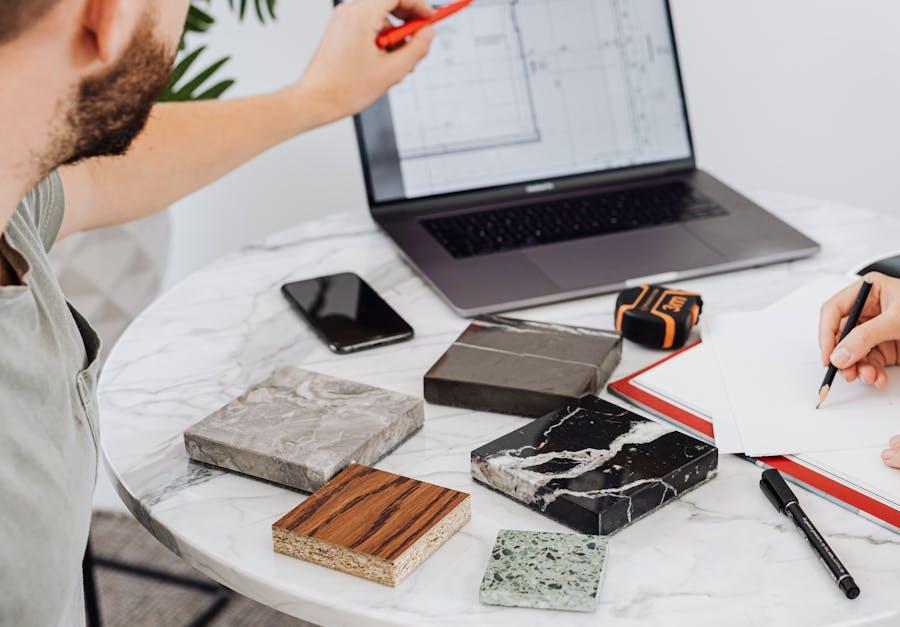
Dizainā labs temps ir tāds, kas ļauj pieņemt lēmumus ar skaidru galvu, apskatīt paraugus, salīdzināt materiālus un novērtēt gaismas ietekmi dažādos diennakts laikos. Līdzīgi ir ar finansēšanu, labāk izvēlēties modeli, kas ļauj darbu sadalīt posmos, nevis visu paveikt uzreiz, ja tas rada pārmērīgu spriedzi.
Dažkārt gudrākais risinājums ir apvienots modelis, daļu segt no uzkrājumiem, piemēram, kritiskajiem funkcionālajiem darbiem, bet daļu ar paredzamu maksājumu grafiku, piemēram, mēbelēm pēc pasūtījuma. Šādi saglabājat gan kvalitāti, gan kontroli, un interjers veidojas slāņos, mierīgi un ar ilgtermiņa loģiku.
Praktiski principi drošai finansēšanas izvēlei
Piemērotākais finansēšanas veids mājokļa uzlabošanai ir tas, kas atbalsta projekta mērķi un neizjauc ikdienas finansiālo līdzsvaru. Sāciet ar skaidru apjomu, sadaliet prioritātes un salīdziniet risinājumus pēc kopējām izmaksām, elastības un līguma noteikumu caurspīdīguma. Izvēle kļūst drošāka, ja finansējums seko plānam, nevis plāns tiek pieskaņots maksājumam.
Ilgtermiņa stabilitāti vislabāk sargā rezerve un saprātīgs temps. Nelielus uzlabojumus var finansēt ar vienkāršākiem instrumentiem, bet lielākiem darbiem svarīga ir elastība un skaidrs riska plāns. Ja lēmumi ir strukturēti un mierīgi, arī interjera rezultāts parasti ir harmoniskāks un telpa kļūst ne tikai skaista, bet arī patiesi ērta dzīvošanai.
