Remonts pēc pirkuma, cik patiesībā tas maksā?

Iegādājoties īpašumu, pirkuma cena ir tikai sākumpunkts. Remonts pēc pirkuma var prasīt ļoti atšķirīgu budžetu, jo to nosaka telpas tehniskais stāvoklis, iecerētā funkcija, materiālu izvēle un vēlamais komforta līmenis.

Šis raksts palīdzēs saprast, kā plānot atjaunošanu, nezaudējot ne estētisku ieceri, ne finanšu līdzsvaru. Tas noderēs gan mājokļa īpašniekiem, gan tiem, kuri vēlas radīt pārdomātu un patīkamu darba vidi.

Remonts finanšu un telpas līdzsvarā

Piemēram, iegādāts dzīvoklis ar pievilcīgu cenu var prasīt būtiskus ieguldījumus, ja jāatjauno apdare, apgaismojums un telpu funkcionalitāte. Budžeta plānošanu padara svarīgāku arī mājsaimniecību tēriņu pieaugums, kas liek rūpīgāk izvērtēt ikdienas un ilgtermiņa izdevumus.

Ja pirkums un remonts jāplāno kopā, finansējuma nosacījumi var ietekmēt darbu secību un apjomu. izdevīgākais hipotekārais kredīts jāvērtē ne vien pēc ikmēneša maksājuma, bet arī pēc iespējas saglabāt budžetā vietu kvalitatīvai telpas atjaunošanai.

Profesionāls risinājums sākas ar skaidru prioritāšu sarakstu. Vispirms nosakiet, kas telpā jāatrisina funkcionāli, un tikai pēc tam izvēlieties vizuālos akcentus, kas interjeram piešķirs raksturu.
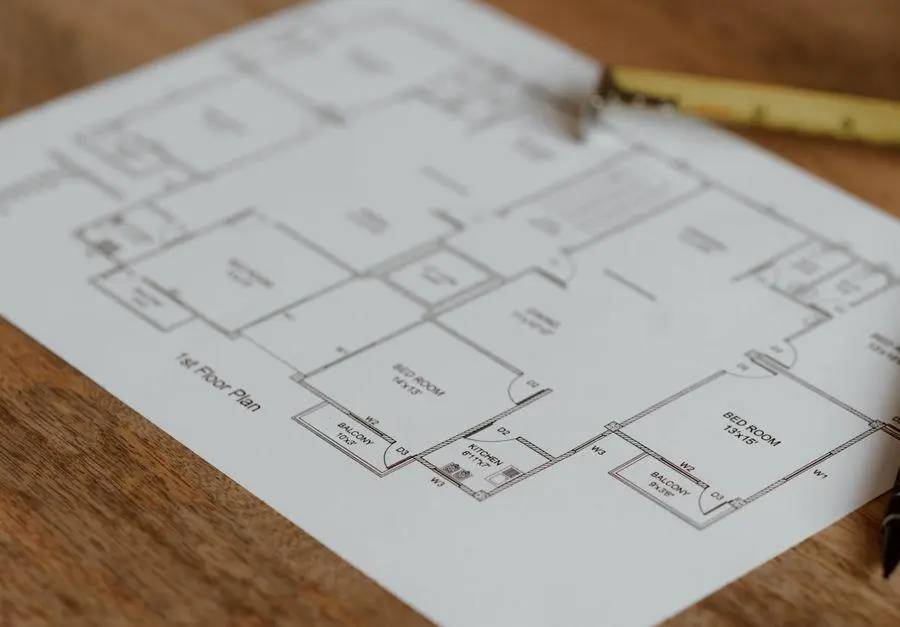
Remonta plans

Izmaksas veido izvēļu kopums

Remonta patiesās izmaksas veidojas no savstarpēji saistītiem lēmumiem. Jo skaidrāka ir iecere pirms darbu sākuma, jo mierīgāks un pārskatāmāks kļūst process.

Nosakiet telpas galveno uzdevumu

Pirms izvēlēties krāsas, mēbeles vai apgaismojumu, ir vērts saprast, kā telpa tiks izmantota ikdienā. Darba videi svarīga var būt koncentrēšanās un vieta glabāšanai, savukārt mājoklī būtiska ir ērta kustība, atpūta un iespēja telpu uzturēt kārtībā.

Funkcija palīdz izvairīties no izdevumiem par risinājumiem, kas izskatās labi, bet ikdienā netiek izmantoti. Pārdomāts plānojums bieži rada lielāku vērtību nekā daudz dekoratīvu detaļu.

Sadaliet darbus prioritātēs

Vispirms plānojiet tos darbus, kurus vēlāk būtu sarežģīti vai neērti labot. Pie šīs grupas pieder telpas pamata stāvoklis, apgaismojuma izvietojums un risinājumi, kas nosaka ikdienas funkcionalitāti.

Nākamajā posmā var izvēlēties apdares materiālus, mēbeles un tekstilu. Šāda secība ļauj estētiskos lēmumus balstīt jau sakārtotā telpas struktūrā, nevis pielāgot būtiskas vajadzības jau iegādātiem priekšmetiem.

Izvēlieties ilgtspējīgu kvalitāti

Kvalitatīvs remonts nenozīmē izvēlēties visu dārgāko. Tas nozīmē ieguldīt tajās vietās, kur kvalitāte ietekmē telpas lietošanu, izturību un sajūtu ilgākā laikā.

Materiāliem un mēbelēm jāatbilst telpas slodzei, kopšanas iespējām un kopējai interjera noskaņai. Līdzsvarots risinājums atstāj vietu arī niansēm, piemēram, labam apgaismojumam, pārskatāmai glabāšanai un patīkamām faktūrām.

Pieņemiet lēmumus savlaicīgi

Izmaiņas darbu gaitā bieži rada papildu izmaksas un kavē iecerēto rezultātu. Tāpēc pirms remonta sākuma ir lietderīgi vienoties par telpas funkciju, noskaņu, būtiskākajiem materiāliem un pieejamo budžetu.

Šo procesu atvieglo pārdomāti dizaina lēmumi, kas palīdz saskaņot praktiskās vajadzības ar vizuālo ieceri. Jo konkrētāks ir plāns, jo vieglāk izvērtēt, kur nepieciešams ieguldīt uzreiz un ko iespējams īstenot vēlāk.

Telpa, kas kalpo ilgtermiņā

Remonts pēc pirkuma patiesībā maksā tik, cik prasa izvēlētais telpas kvalitātes līmenis un darbu apjoms. Fiksētas summas nav, taču izmaksas kļūst prognozējamākas, ja jau sākumā ir skaidras prioritātes. Vispirms ieguldiet funkcionalitātē un telpas pamatā, pēc tam papildiniet interjeru ar estētiskām detaļām.

Pārdomāts finansējums un rūpīgs darbu plāns palīdz nepieņemt sasteigtus lēmumus. Estētiska vide veidojas nevis no nejaušiem pirkumiem, bet no risinājumiem, kas atbilst cilvēku paradumiem un telpas iespējām. Tā remonts kļūst par ieguldījumu komfortā, nevis par nepārskatāmu izdevumu virkni.

Kā saprast mājokļa patieso cenu pirms remonta?

Mājokļa cena sludinājumā ir tikai sākuma punkts, nevis pilnā summa, kas būs nepieciešama, lai telpu padarītu drošu, funkcionālu un vizuāli patīkamu. Pirms pirkuma ir vērts saprast, cik izmaksās ne vien īpašuma iegāde, bet arī remonts, projektēšana, mēbeles, tehniskie uzlabojumi un rezerve neparedzētiem darbiem.

Šis raksts palīdzēs salikt pirkuma lēmumu pārskatāmā budžetā un salīdzināt vairākus iespējamos mājokļus pēc to patiesajām izmaksām. Tas īpaši noderēs cilvēkiem, kuri vēlas radīt pārdomātu dzīves vai darba vidi, neupurējot finansiālo mieru.

Sludinājuma cena neatklāj visu

Divi mājokļi ar līdzīgu pārdošanas cenu var prasīt ļoti atšķirīgu ieguldījumu. Piemēram, dzīvoklis ar saglabātu apdari var būt dārgāks iegādes brīdī, tomēr ļaut ievākties bez steidzama remonta, kamēr lētāks īpašums var prasīt elektrības, santehnikas un virsmu atjaunošanu jau pirmajos mēnešos.

Finansējuma izvēle ir daļa no kopējā aprēķina, jo ikmēneša maksājums ietekmē to, cik daudz līdzekļu paliek remontam un iekārtošanai. Ja tiek vērtēti banku piedāvājumi un nosacījumi, izdevīgākais hipotekārais kredīts nav tikai zemākā procentu likme, bet risinājums, kas atbilst plānotajam budžetam un īpašuma attīstības iecerei.

Profesionāls padoms ir pirms piedāvājuma izteikšanas sagatavot provizorisku darbu sarakstu un katram postenim noteikt izmaksu robežu. Šāda pieeja palīdz nepārmaksāt par potenciālu, kuru pēc tam nav iespējams īstenot vēlamajā kvalitātē.

Remonta plans

Aprēķini kopējo mājokļa budžetu

Līdzsvarots budžets sākas ar skaidru priekšstatu par to, kas mājoklī ir jāatjauno uzreiz un ko iespējams plānot vēlāk. Svarīgi nošķirt obligātus tehniskus darbus no estētiskiem uzlabojumiem, lai lēmumi būtu mierīgi un pamatoti.

Saskaiti iegādes izmaksas

Pirmajā budžeta daļā iekļauj pirkuma cenu, pirmo iemaksu, kredīta noformēšanas izdevumus, īpašuma vērtējumu un darījuma izmaksas. Jāņem vērā arī izdevumi, kas rodas līdz ievākšanās brīdim, piemēram, pārcelšanās, apdrošināšana un sākotnējie komunālie maksājumi.

Ja īpašums tiek iegādāts ar kredītu, salīdzini ne vien procentu likmes, bet arī līguma nosacījumus, termiņu un ikmēneša maksājuma ietekmi uz pārējo budžetu. Banku konkurence var radīt iespēju apspriest individuālus nosacījumus, tāpēc ir lietderīgi izvērtēt vairāk nekā vienu piedāvājumu.

Novērtē tehnisko stāvokli

Remonta izmaksas visbiežāk nosaka nevis sienu krāsa vai grīdas segums, bet ēkas un dzīvokļa tehniskais stāvoklis. Pirms pirkuma pārbaudi elektroinstalāciju, santehniku, ventilāciju, logus, apkures sistēmu, mitruma pēdas un koplietošanas telpu kvalitāti.

Ja redzami bojājumi griestos vai sienās, jānoskaidro to cēlonis, ne tikai jāplāno kosmētisks labojums. Arī jumta, fasādes un ēkas konstrukciju stāvoklis var ietekmēt nākotnes maksājumus, tādēļ noderīgi ņemt vērā jumta izvēles apsvērumus, vērtējot plašāku ēkas uzturēšanas perspektīvu.

Sadali remontu prioritātēs

Pirmajā prioritātē liec darbus, kas ietekmē drošību, veselību un ikdienas lietojamību. Tie var būt elektroinstalācijas nomaiņa, noplūžu novēršana, apkures risinājumi, vannasistabas hidroizolācija vai ventilācijas uzlabošana.

Otrajā prioritātē plāno telpas funkcionalitāti, virtuves izvietojumu, glabāšanas risinājumus, apgaismojumu un darba zonu. Tikai pēc tam izvēlies apdares materiālus, krāsas, tekstilu un dekorus, kas telpai piešķir raksturu. Šāda secība pasargā no situācijas, kur skaista apdare jādemontē tehnisku darbu dēļ.

Iekļauj projektēšanu un mēbeles

Interjera plānojums nav tikai estētisks jautājums, jo tas palīdz savlaicīgi paredzēt rozetes, apgaismojuma scenārijus, ūdens pieslēgumus un mēbeļu izmērus. Projektēšanai atvēlēts budžets bieži palīdz izvairīties no dārgiem labojumiem darbu gaitā.

Mēbelēm un sadzīves tehnikai izveido atsevišķu izmaksu pozīciju, nevis pievieno tās remonta tāmei formāli. Iebūvēta virtuve, garderobe, kvalitatīvs matracis un darba vietas aprīkojums veido nozīmīgu daļu no kopējās summas. Izvēloties prioritātes, noder mazāk, bet kvalitatīvāk pieeja, priekšroku dodot priekšmetiem, kas ikdienā uzlabo telpas ērtumu un kalpo ilgtermiņā.

Atstāj rezervi neparedzētiem darbiem

Pat rūpīgi izplānotā remontā var atklāties darbi, kas sākotnēji nav bijuši redzami. Noņemot vecus segumus, nereti atklājas nelīdzenas grīdas, mitruma bojājumi, nolietoti vadi vai sienu defekti.

Tāpēc kopējā budžetā jāparedz rezerve neparedzētiem izdevumiem. Tā ļauj pieņemt kvalitatīvus lēmumus arī tad, ja darba gaitā rodas papildu vajadzības, un neļauj steigā atteikties no būtiskiem risinājumiem.

Pieņem pamatotu pirkuma lēmumu

Patieso mājokļa cenu veido pirkuma summa, darījuma izmaksas, kredīta nosacījumi, remonts un iekārtošana. Pirms izvēles salīdzini īpašumus pēc kopējā ieguldījuma, nevis tikai pēc cenas sludinājumā. Tehniski sakārtots mājoklis ar pārdomātu plānojumu bieži ir vērtīgāks par šķietami lētu īpašumu, kuram vajadzīgi plaši uzlabojumi.

Sāc ar prioritāšu sarakstu, provizorisku tāmi un finansiālu rezervi. Pēc tam izvērtē, vai izvēlētais finansējums ļauj īstenot svarīgākos darbus bez pārmērīgas spriedzes. Šādi mājokļa iegāde kļūst par pārdomātu pamatu telpai, kas būs gan estētiska, gan piemērota ikdienas dzīvei.

Cik patiesībā izmaksā mājas labiekārtošana?

Pēc mājas būvniecības bieži iestājas klusais, bet dārgais posms, labiekārtošana. Teritorija, gaismas, aizkari, iebūvētās mēbeles un mazās funkcionālās detaļas spēj nemanāmi pārvērsties nozīmīgā summā, kas ietekmē ikmēneša finanšu ritmu.

Šis raksts palīdzēs saplānot mājas labiekārtošanas budžetu tā, lai tas sadzīvotu ar hipotekārajām saistībām un saglabātu ilgtermiņa stabilitāti. Tas noderēs ikvienam, kurš vēlas estētisku, pārdomātu rezultātu bez steigas un finanšu spriedzes.

Kāpēc labiekārtošana kļūst dārgāka

Biežs scenārijs, māja ir gatava, bet dzīve tajā vēl nav ērta, nav terases apgaismojuma, trūkst uzglabāšanas, un dārzā pēc lietus stāv peļķes. Lēmumi tiek pieņemti pa vienam, katrs šķiet neliels, tomēr kopā tie izveido otru projektu līdzās būvniecībai.

Izmaksas parasti pieaug divu iemeslu dēļ. Pirmais ir secība, darbus veic nepareizā kārtībā un vēlāk nākas pārtaisīt. Otrais ir nepietiekama rezervju plānošana, kad pēkšņi atklājas nepieciešamība pēc papildu elektrības punktiem, segumiem vai drošības risinājumiem.

Profesionāls padoms, labiekārtošanu plāno kā atsevišķu budžeta līniju ar skaidru mērķi, komfortu un funkciju 12 līdz 24 mēnešos, nevis kā bezgalīgu pirkumu sarakstu. Papildus ir vērts saprast, kā izvēles mājoklim sasaucas ar finansējumu un ikmēneša slodzi, tāpēc noder arī izdevīgākais hipotekārais kredīts izvērtējums plašākā kontekstā.

terases planosana

Kā saplānot budžetu gudri

Laba labiekārtošana nav tikai gaumes jautājums, tā ir secīgu lēmumu sistēma, kur katrs solis balstās iepriekšējā. Zemāk apkopoti būtiskākie faktori, kas palīdz saglabāt estētiku un finanšu līdzsvaru mainīgos apstākļos.

Nosaki dzīves scenāriju

Sāc nevis ar mēbelēm, bet ar to, kā telpas patiesībā tiks lietotas, kur noliksi kurpes, kur žāvēsies drēbes, kur uzkrāsies ikdienas sīkumi. Šis scenārijs ļauj saprast, kur vajadzīgi iebūvēti risinājumi un kur pietiks ar elastīgām, pārvietojamām mēbelēm. Jo precīzāks scenārijs, jo mazāk ātro pirkumu, kas vēlāk neatbilst kopējai sajūtai.

Sadali darbus kārtās

Labiekārtošanā dārgākais ir pārtaisīt, tāpēc secībai ir liela nozīme. Vispirms sakārto to, kas ietekmē ikdienas komfortu un drošību, gaismas plānu, elektrības punktus, pamata uzglabāšanu, mitrumzonas un pārvietošanās ceļus. Tikai pēc tam pievērsies dekoratīvajam slānim, tekstilam, akcentu gaismām, augiem un detaļām.

Izveido trīs budžeta grozus

Praktiski palīdz vienkārša struktūra ar trim groziem, obligātais, vēlams un vēlāk. Obligātajā iekļauj to, bez kā māja nav pilnvērtīgi lietojama, vēlams uzlabo dzīves kvalitāti, savukārt vēlāk var atlikt, nezaudējot funkciju. Šāda pieeja ir īpaši nozīmīga, ja mājokļa iekārtošanā iesaistīta ģimene un tiek domāts arī par pirmo mājokli jaunietim, jo tā palīdz saglabāt līdzsvaru starp vēlmēm un iespējām.

Saskaņo ar ikmēneša slodzi

Labiekārtošanas budžetam jādzīvo vienā ritmā ar hipotekāro maksājumu, komunālajiem izdevumiem un ikdienas tēriņiem. Ja finansē pa posmiem, nosaki skaidru mēneša limitu, kas neapdraud drošības rezervi. Lielākus pirkumus vērts saskaņot ar naudas plūsmas sezonālumu, piemēram, ziemā vairāk ieguldot iekštelpās, pavasarī vairāk ieguldot ārtelpās.

Plāno rezervi

Pat ar rūpīgu plānu parādīsies izmaksas, ko sākumā grūti paredzēt, piegādes, montāža, papildu furnitūra vai nelieli pielāgojumi pēc uzstādīšanas. Rezerves fonds palīdz saglabāt mieru un kvalitāti līdz projekta noslēgumam. Plašāku ekonomisko fonu un iespējamos riskus atgādina arī Latvijas Bankas prognozes, kas uzsver pārdomātas finanšu plānošanas nozīmi.

Izvēlies ilgtspējīgu kvalitāti

Estētika vislabāk darbojas tad, kad tā balstās funkcijā. Kvalitatīvs apgaismojums, pārdomāta uzglabāšana un noturīgi materiāli ikdienas zonās parasti atmaksājas ilgtermiņā. Ja jāizvēlas, prātīgāk ir ieguldīt neredzamajā, gaismā, ergonomikā un virsmās, kas kalpo, bet dekorus atstāt elastīgus un maināmus.

Praktiski principi budžeta līdzsvara uzturēšanai

Mājas labiekārtošana maksā tik, cik maksā skaidrība par funkciju, secību un prioritātēm. Ja plāns balstās dzīves scenārijā un darbi sadalīti kārtās, izmaksas kļūst prognozējamākas un mazāk pārsteidz. Tas ļauj saglabāt estētisku rezultātu bez sasteigtiem kompromisiem un lieka stresa.

Finanšu stabilitāti visbiežāk nosargā trīs principi, ikmēneša limita ievērošana, rezerve neparedzētajam un apzināta kvalitātes izvēle tur, kur tā ietekmē ikdienu. Kad labiekārtošana tiek plānota kā process, nevis vienreizējs pirkumu maratons, hipotekārās saistības paliek kontrolējamas. Māja pakāpeniski kļūst par mierīgu, pabeigtu telpu, kas atspoguļo pārdomātus lēmumus.

Dārgāks remonts nekā plānots? Finansējuma izvēles ceļvedis

Dārgāks remonts nekā plānots parasti nav stāsts par nepareizu gaumi, tas ir stāsts par neparedzētām detaļām, slēptām komunikācijām, cenu kāpumu materiāliem vai meistaru pieejamību. Šādā brīdī finansējuma izvēle kļūst par daļu no dizaina lēmuma, jo tā nosaka, cik mierīgi un konsekventi var pabeigt iecerēto.

Šis ceļvedis noderēs, ja vēlaties saglabāt estētisku rezultātu, bet vienlaikus pieņemt finansiāli atbildīgu lēmumu, proti, vai ātrais kredīts var būt saprātīgs īstermiņa risinājums un kā izvēlēties to tā, lai izmaksas neapēstu jūsu nākamos projektus.

Kad remonts pārsniedz budžetu

Remonta budžets visbiežāk izjūk tieši tur, kur acs to neredz, grīdas pamatnē, elektroinstalācijā, mitruma sekās vai loģistikā. Piemēram, atverot sienu plānotai apdarei, var atklāties nolietota elektroinstalācija, kas drošības dēļ jāmaina nekavējoties, un tas jau ir cits izmaksu līmenis.

Šādos brīžos ātrais kredīts var šķist glābiņš, jo ļauj nepārtraukt darbus un nepazemināt kvalitāti uz ātru roku. Profesionāls padoms, pirms jebkura aizņēmuma skaidri nošķiriet steidzamo (drošība, ūdens noplūdes, konstrukcijas) no vēlams tagad (dekoratīvs apgaismojums, jauni tekstilizstrādājumi), jo tie ir divi atšķirīgi finanšu scenāriji.

Tāpat jāņem vērā ārējie faktori, kas ietekmē cenas un ikmēneša maksājumu komfortu. Ekonomiskā nenoteiktība un likmju gaidas var mainīt aizņemšanās izmaksas, un šo fonu palīdz saprast arī finanšu stabilitātes pārskats, kas atgādina, ka lēmumi par saistībām nav tikai par šodienu, bet arī par noturību rīt.

budzeta planosana

Kā izvērtēt aizdevumu

Atbildīga izvēle sākas ar skaidriem kritērijiem, nevis ar jautājumu vai man iedos, bet ar vai man vajag un cik tas patiesībā maksās. Zemāk apkopoti būtiskākie aspekti, kas palīdz saglabāt līdzsvaru starp estētiku un finansiālu mieru.

Definē patieso vajadzību

Sāciet ar vienu teikumu, ko tieši finansējat un kāpēc tas ir steidzami. Ja aizdevums paredzēts, lai pabeigtu kritisku posmu, piemēram, santehniku vai elektroinstalāciju, tas ir racionālāks pamatojums nekā vēlme uzreiz nomainīt visu mēbeļu komplektu.

Plānojot plašākas pārmaiņas, noder arī skaidrs skatījums uz remonta budžeta plānošanu, lai aizņemšanās būtu tikai daļa no kopējās finanšu stratēģijas, nevis spontāns lēmums.

Praktiski palīdz divu grozu pieeja, obligāti darbi (drošība, funkcionalitāte, mitrums) un estētiskie uzlabojumi (apgaismojuma scenāriji, dekori, dārgāka flīze). Ja aizņemšanās tomēr nepieciešama, fokusējieties uz pirmo grozu, bet otro plānojiet pakāpeniski.

Salīdzini kopējās izmaksas

Aizdevuma izvēlē svarīgākais skaitlis nav mēneša maksājums, bet kopējā summa, ko samaksāsiet par iespēju pabeigt darbus tagad. Salīdzinot piedāvājumus, skatieties ne tikai uz procentu likmi, bet arī uz komisijām, līguma noformēšanas maksām un citiem nosacījumiem, kas ietekmē gala izmaksas.

Īpaši būtiski ir saprast, cik aizdevums maksās dažādos atmaksas termiņos. Īsāks termiņš bieži nozīmē mazākas kopējās izmaksas, bet augstāku ikmēneša slodzi, savukārt garāks termiņš var atvieglot ikdienas budžetu, taču sadārdzināt kopējo cenu.

Izvēlies termiņu ar rezervi

Remonts reti beidzas tieši paredzētajā dienā, tāpēc arī finanšu plānam vajadzīga neliela drošības spilvena sajūta. Izvēlieties termiņu, kur ikmēneša maksājums paliek ērts arī tad, ja uz laiku pieaug citi tēriņi, piemēram, sezonāli rēķini vai neplānots pirkums mājoklim.

Vienlaikus izvairieties no pārāk gara termiņa tikai zemāka maksājuma dēļ. Ja saistības ievērojami pārsniedz reālo vajadzību, jūs ilgāk dzīvosiet ar finansiālu fonu par darbu, kas jau sen pabeigts.

Pārbaudi līguma nosacījumus

Pirms lēmuma pieņemšanas rūpīgi izlasiet noteikumus par pirmstermiņa atmaksu, kavējuma procentiem un maksājumu pārcelšanu. Remonta gaitā var rasties iespēja aizdevumu dzēst ātrāk, piemēram, saņemot prēmiju, un tad svarīgi, lai tas nebūtu pārmērīgi dārgi vai sarežģīti.

Lai pārliecinātos, ka orientējaties būtiskākajās niansēs, noder arī praktiska pašpārbaude par jaunākie ātrie kredīti, īpaši, ja aizņemšanos apsverat pirmo reizi vai pēc ilgāka pārtraukuma.

Apsver alternatīvas risinājumus

Ja situācija nav kritiska drošībai, izvērtējiet darbu posmošanu, vienkāršāku materiālu izvēli neredzamās zonās vai sarunu ar meistaru par elastīgāku grafiku. Dažkārt lielākais ietaupījums rodas nevis no lētākas flīzes, bet no plāna, kas samazina pārsteigumus un pārstrādes risku.

Ja tomēr aizņematies, uztveriet to kā instrumentu konkrētai problēmai, nevis kā iespēju paplašināt projekta apjomu. Šī robeža parasti nosaka, vai kredīts kļūst par mierīgu atbalstu vai ilgstošu spriedzi.

Kā pieņemt mierīgu lēmumu

Ātrais kredīts var būt saprātīgs risinājums negaidīti sadārdzinātam remontam, ja tas palīdz pabeigt steidzamu posmu un jūs precīzi zināt kopējās izmaksas, termiņu un savas iespējas maksāt bez saspringuma. Tas nav ne labs, ne slikts instruments pats par sevi, izšķiroša ir situācija un izvēles disciplīna. Jo skaidrāks ir mērķis, jo mazāk vietas paliek impulsīvām dizaina izmaiņām, kas budžetu padara trauslu.

Lai izvēlētos atbildīgi, formulējiet finansējamo darbu apjomu, salīdziniet kopējās izmaksas, pārbaudiet līguma noteikumus un atstājiet sev nelielu rezervi. Estētiski pārdomāts remonts nav tikai par skaistu rezultātu, bet arī par sajūtu, ka mājoklis kļūst labāks bez finansiāla smaguma fonā. Šādi pieņemts lēmums ļauj pabeigt telpu mierīgi un atgriezties pie nākamajiem uzlabojumiem ar vieglumu.

Mājokļa iegāde un iekārtošana vienā budžetā

Mājokļa iegāde reti ir tikai darījums, tā ir pāreja uz vidi, kurā gribas elpot brīvāk, dzīvot mierīgāk un strādāt fokusētāk. Taču estētiska telpa sākas ne tikai ar krāsu paleti un mēbeļu proporcijām, bet arī ar skaidru finanšu plānu, kurā katram lēmumam ir vieta un loģika.

Šajā rakstā vienā pārskatāmā sistēmā apvienosim īpašuma iegādi, kvalitatīvu remontu un drošu finansējumu. Tas noderēs ikvienam, kurš vēlas uzlabot mājokļa vai darba vides funkcionalitāti un noskaņu, vienlaikus izvairoties no nepatīkamiem pārsteigumiem budžetā.

Kāpēc viens budžets drošāks

Kad tirgū pieaug aktivitāte un banku konkurence kļūst asāka, rodas kārdinājums projektu sadalīt daļās, šodien iegādāties īpašumu, vēlāk domāt par remontu, bet mēbeles atstāt uz nākamo gadu. Praksē tas bieži nozīmē izplūdušas izmaksas un sasteigtus lēmumus brīdī, kad jāsaskaņo termiņi un maksājumi.

Piemēram, izvēlaties dzīvokli ar labu plānojumu, bet nolietotām komunikācijām, jo kosmētiku jau pēc tam. Ja remonts nav plānots kopā ar iegādi, var pietrūkt līdzekļu būtiskām pozīcijām, piemēram, elektroinstalācijai vai hidroizolācijai, kas tieši ietekmē komfortu un drošību.

Profesionāls padoms ir veidot vienotu projekta budžetu, kurā jau sākumā iekļautas pirkuma izmaksas, remonta apjoms un finansējuma scenāriji. Šāda pieeja palīdz saglabāt mieru arī tad, ja jāpieņem kompromisi, jo tie kļūst apzināti, nevis piespiedu.

kredita planosana

Kā veidot pārskatāmu plānu

Pārskatāms plāns darbojas kā labi izstrādāta interjera koncepcija, tas parāda kopainu un vienlaikus sakārto detaļas. Zemāk apskatīti būtiskākie soļi, kas palīdz savienot īpašuma cenu, remonta kvalitāti un finanšu drošību vienā sistēmā.

Aprēķiniet pilno iegādes cenu

Sāciet ar pilno izmaksu aprēķinu, nevis tikai sludinājumā redzamo cenu. Tajā ietilpst pirkuma summa, darījuma un juridiskie izdevumi, kā arī sākotnējie darbi, lai telpa būtu droša un funkcionāla.

Praktiski palīdz sadalījums trīs līmeņos, darbi, kas jāveic uzreiz, uzlabojumi pirmajā gadā un elementi, kas var pagaidīt. Šādi iespējams saglabāt estētisku virzienu, neapdraudot finanšu stabilitāti.

Ja īpašums paredzēts kā pirmais mājoklis, vērts iepazīties ar pieejamo atbalstu un praktiskiem soļiem, kas aprakstīti rakstā par pirmā mājokļa atbalstu. Tas palīdz precīzāk novērtēt reālās iespējas un plānot drošāk.

Remontu plānojiet pa posmiem

Kvalitatīvs remonts nav tikai vizuāls efekts, bet arī tehniska bāze, kas rada komfortu ikdienā. Klusāks grīdas segums, pārdomāts apgaismojums un droša elektroinstalācija veido telpas sajūtu ilgtermiņā.

Budžetu vieglāk kontrolēt, ja remonts sadalīts posmos ar skaidru rezultātu katrā no tiem, vispirms tehniskā infrastruktūra, tad virsmas un apgaismojums, un tikai pēc tam mēbeles un uzglabāšanas risinājumi. Šāda secība samazina risku sabojāt jau paveikto un izvairās no liekiem izdevumiem.

Svarīgi paredzēt arī finanšu rezervi neparedzētām situācijām. Pat rūpīgi plānotā projektā var atklāties nianses, kas prasa papildu ieguldījumus, un elastība šeit ir kvalitātes sabiedrotā.

Salīdziniet kredīta nosacījumus

Hipotekārais kredīts nosaka finanšu ritmu nākamajiem gadiem, tāpēc tā izvēle prasa mierīgu un sistemātisku pieeju. Salīdziniet ne tikai procentu likmi, bet arī kopējās izmaksas, komisijas, apdrošināšanas prasības un iespējamos līguma nosacījumu maiņas scenārijus.

Plašāku skatījumu uz izvēles kritērijiem sniedz raksts par izdevīgākais hipotekārais kredīts, kas palīdz saprast, kuri aspekti visvairāk ietekmē ikmēneša budžetu.

Izvērtējiet arī savu komforta robežu, kāds maksājums šķiet stabils arī remonta periodā. Mērķis nav maksimālais aizdevums, bet līdzsvarota finanšu slodze, kas ļauj saglabāt mieru.

Domājiet ilgtermiņā

Mājoklis ir ilgtermiņa projekts, un arī budžetam jābūt ilgtspējīgam. Svarīgāka par ideālu taktiku ir disciplīna, ko iespējams uzturēt vairākus gadus bez pārmērīga stresa.

Šo principu labi ilustrē ilgtermiņa stratēģija, kas uzsver sistēmas nozīmi pār impulsīvām izvēlēm. Arī mājokļa kontekstā stabilitāti rada skaidri posmi un droša rezerve.

Praktiski tas nozīmē noteikt mēneša komforta budžetu, strukturēt remontu un apzināti izvēlēties elementus, kas patiešām uzlabo ikdienas kvalitāti. Tad estētiskie lēmumi balstās uz drošu pamatu, nevis īslaicīgām emocijām.

Galvenās atziņas

Vienots budžets pirkumam, remontam un finansējumam palīdz pārvērst lielu mērķi skaidrā, secīgā procesā. Sāciet ar pilno izmaksu aprēķinu un definējiet remonta prioritātes, kas nodrošina drošību un komfortu. Salīdziniet kredīta nosacījumus pēc to ietekmes uz ikdienu, ne tikai pēc sākotnējās likmes. Šāda pieeja rada stabilu pamatu gan dizaina, gan finanšu lēmumiem.

Drošākais finansējums nav tas, kas ļauj aizņemties visvairāk, bet tas, kas ļauj dzīvot līdzsvaroti arī pārmaiņu laikā. Ilgtermiņa domāšana un skaidra struktūra mazina stresu un palīdz saglabāt kvalitāti. Rezultātā telpa iegūst ne tikai estētiku, bet arī klusu drošības sajūtu, kas padara mājokli par patiesu atbalsta punktu ikdienā.

Kā gudri finansēt mājokļa uzlabojumus 2026. gadā?

Mājokļa uzlabojumi 2026. gadā vairs nav tikai par skaistāk, tie bieži ir par gudrāku telpas funkciju, energoefektivitāti un labsajūtu ikdienā. Taču tieši finansēšanas izvēle var noteikt, vai remonts kļūst par mierīgu, kontrolētu procesu vai par ilgstošu spriedzi.

Šis raksts palīdzēs izvēlēties piemērotāko finansēšanas veidu mājokļa labiekārtošanai, saglabājot drošību un ilgtermiņa stabilitāti. Tas noderēs ikvienam, kurš plāno interjera uzlabojumus no apgaismojuma un mēbelēm līdz lielākiem darbiem un vēlas lēmumu pieņemt tikpat pārdomāti kā dizaina izvēles.

Kāpēc finansēšana ir būtiska

Interjera projektos bieži atkārtojas līdzīgs scenārijs, sākam ar vienu skaidru mērķi, piemēram, sakārtot virtuves zonu, bet procesā atklājas papildu vajadzības, nepieciešams cits apgaismojums, labāka elektroinstalācija, pielāgotas mēbeles. Ja finansējums nav ieplānots, dizains sāk pielāgoties budžeta stresam, nevis reālajām vajadzībām.

2026. gadā izvēles ir plašākas, nomaksa, maksājumu sadalīšana, dažādi kredītu veidi un elastīgāki atmaksas grafiki. Lai orientētos, ir vērts saprast, kā strādā jaunākie ātrie kredīti un kādi drošības filtri jāpielieto, lai tie nekļūtu par dārgu impulsu, bet par kontrolētu instrumentu.

Profesionāls padoms, ko dizaineri bieži atkārto arī finanšu plānošanā, ir vienkāršs, vispirms struktūra, tad dekors. Vispirms skaidri definējiet, ko uzlabojat, funkciju, ergonomiku, gaismu, un tikai pēc tam izvēlieties finansēšanas veidu, kas ļauj to īstenot bez sasteigtiem kompromisiem un ar pietiekamu rezervi neparedzētajam.

kreditu izvele

Kā izvēlēties drošu risinājumu

Izvēle kļūst vienkāršāka, ja mājokļa uzlabojumus uztverat kā projektu ar posmiem, nevis vienu lielu pirkumu. Sāciet ar skaidru iemeslu, funkcija, komforts vai īpašuma vērtības pieaugums, un tikai tad salīdziniet finansēšanas mehāniku, kopējās izmaksas, termiņu, elastību un iespējamos riskus.

Definējiet uzlabojumu apjomu

Drošākā finansēšanas izvēle sākas ar precīzu tāmi un prioritātēm. Sadaliet plānoto uzlabojumu trīs daļās, obligāti darbi, vēlami uzlabojumi un elementi, ko īstenot, ja budžets to atļauj.

Šāda struktūra pasargā no situācijas, kad finansējums tiek izlietots vizuāliem akcentiem, bet funkcionāli darbi tiek atlikti. Rezultātā interjers var izskatīties pabeigts, bet ikdienas lietojumā saglabājas traucējošas problēmas, kas vēlāk izmaksā dārgāk, līdzīgi kā diskusijās par dāvanas ar vērtību bieži uzsver prioritāšu nozīmi pār mirkļa iespaidu.

Salīdziniet finansēšanas veidus

Dažādiem mērķiem piemēroti atšķirīgi finanšu instrumenti. Nelieliem, skaidri izmērāmiem pirkumiem, piemēram, krēsliem, plauktu sistēmām vai gaismekļiem, loģiska var būt nomaksa vai maksājumu sadalīšana, ja nosacījumi ir saprotami un kopējā cena saglabājas pieņemama.

Savukārt lielākiem darbiem, kuros iespējamas izmaiņas procesā, svarīgāka kļūst elastība, iespēja veikt pirmstermiņa atmaksu, pārskatāms grafiks un skaidri definētas izmaksas. Neatkarīgi no izvēles salīdziniet ne tikai ikmēneša maksājumu, bet arī kopējās izmaksas visā termiņā un līguma noteikumus.

Plānojiet riskus un rezervi

Drošības sajūtu projektā rada rezerve, laika, finanšu un emocionālā. Finansiāli tas nozīmē neatstāt sevi bez drošības spilvena neparedzētām situācijām, jo remontos tās biežāk ir norma, nevis izņēmums.

Latvijas kontekstā jāņem vērā, ka daļai mājsaimniecību finanšu drošības spilvens nav stabils un uzkrājumi nereti tiek turēti ar zemu atdevi. Par uzkrāšanas paradumiem un nevienlīdzību atgādina arī dati par uzkrājumiem Latvijā, tāpēc pirms saistību uzņemšanās nosakiet robežu, cik lielu mēneša maksājumu varat segt arī klusākā periodā.

Izvēlieties sabalansētu tempu

Dizainā labs temps ir tāds, kas ļauj pieņemt lēmumus ar skaidru galvu, apskatīt paraugus, salīdzināt materiālus un novērtēt gaismas ietekmi dažādos diennakts laikos. Līdzīgi ir ar finansēšanu, labāk izvēlēties modeli, kas ļauj darbu sadalīt posmos, nevis visu paveikt uzreiz, ja tas rada pārmērīgu spriedzi.

Dažkārt gudrākais risinājums ir apvienots modelis, daļu segt no uzkrājumiem, piemēram, kritiskajiem funkcionālajiem darbiem, bet daļu ar paredzamu maksājumu grafiku, piemēram, mēbelēm pēc pasūtījuma. Šādi saglabājat gan kvalitāti, gan kontroli, un interjers veidojas slāņos, mierīgi un ar ilgtermiņa loģiku.

Praktiski principi drošai finansēšanas izvēlei

Piemērotākais finansēšanas veids mājokļa uzlabošanai ir tas, kas atbalsta projekta mērķi un neizjauc ikdienas finansiālo līdzsvaru. Sāciet ar skaidru apjomu, sadaliet prioritātes un salīdziniet risinājumus pēc kopējām izmaksām, elastības un līguma noteikumu caurspīdīguma. Izvēle kļūst drošāka, ja finansējums seko plānam, nevis plāns tiek pieskaņots maksājumam.

Ilgtermiņa stabilitāti vislabāk sargā rezerve un saprātīgs temps. Nelielus uzlabojumus var finansēt ar vienkāršākiem instrumentiem, bet lielākiem darbiem svarīga ir elastība un skaidrs riska plāns. Ja lēmumi ir strukturēti un mierīgi, arī interjera rezultāts parasti ir harmoniskāks un telpa kļūst ne tikai skaista, bet arī patiesi ērta dzīvošanai.